Lợi nhuận trả lời câu hỏi “được bao nhiêu”. Chất lượng lợi nhuận trả lời câu hỏi người điều hành, ngân hàng và nhà đầu tư thực sự quan tâm: con số ấy được làm ra như thế nào, và năm sau có làm lại được không.
Những ý chính
- Chất lượng lợi nhuận (Quality of Earnings) là mức độ mà lợi nhuận trên báo cáo phản ánh được khả năng sinh lời thực và bền của hoạt động kinh doanh.
- Bốn yếu tố quyết định chất lượng lợi nhuận: nguồn gốc, tính lặp lại, khả năng chuyển thành tiền và mức độ phụ thuộc.
- Đây không phải chủ đề chỉ dành cho lúc bán công ty. Người điều hành hiểu rõ phần lợi nhuận nào là cốt lõi sẽ phân bổ nguồn lực chính xác hơn ngay trong năm.
Con số và câu chuyện đằng sau con số
Trong triết lý của EXPERTIS, làm chủ thông tin nghĩa là thông tin không chỉ để ghi nhận mà phải phản ánh được thực trạng, đủ tin cậy để kiểm soát hoạt động và làm cơ sở cho quyết định. Lợi nhuận là con số được ghi nhận nhiều nhất, và cũng là con số dễ bị đọc sai nhất.
Lý do đơn giản: lợi nhuận là kết quả cộng dồn của rất nhiều loại sự kiện. Có sự kiện lặp lại đều đặn như doanh thu từ khách hàng thường xuyên. Có sự kiện chỉ xảy ra một lần như thanh lý một tài sản. Có khoản đã thành tiền, có khoản mới chỉ nằm trên sổ. Gộp tất cả vào một dòng cuối cùng, báo cáo trả lời đúng câu hỏi “được bao nhiêu”, nhưng không trả lời được câu hỏi “có bền không”.
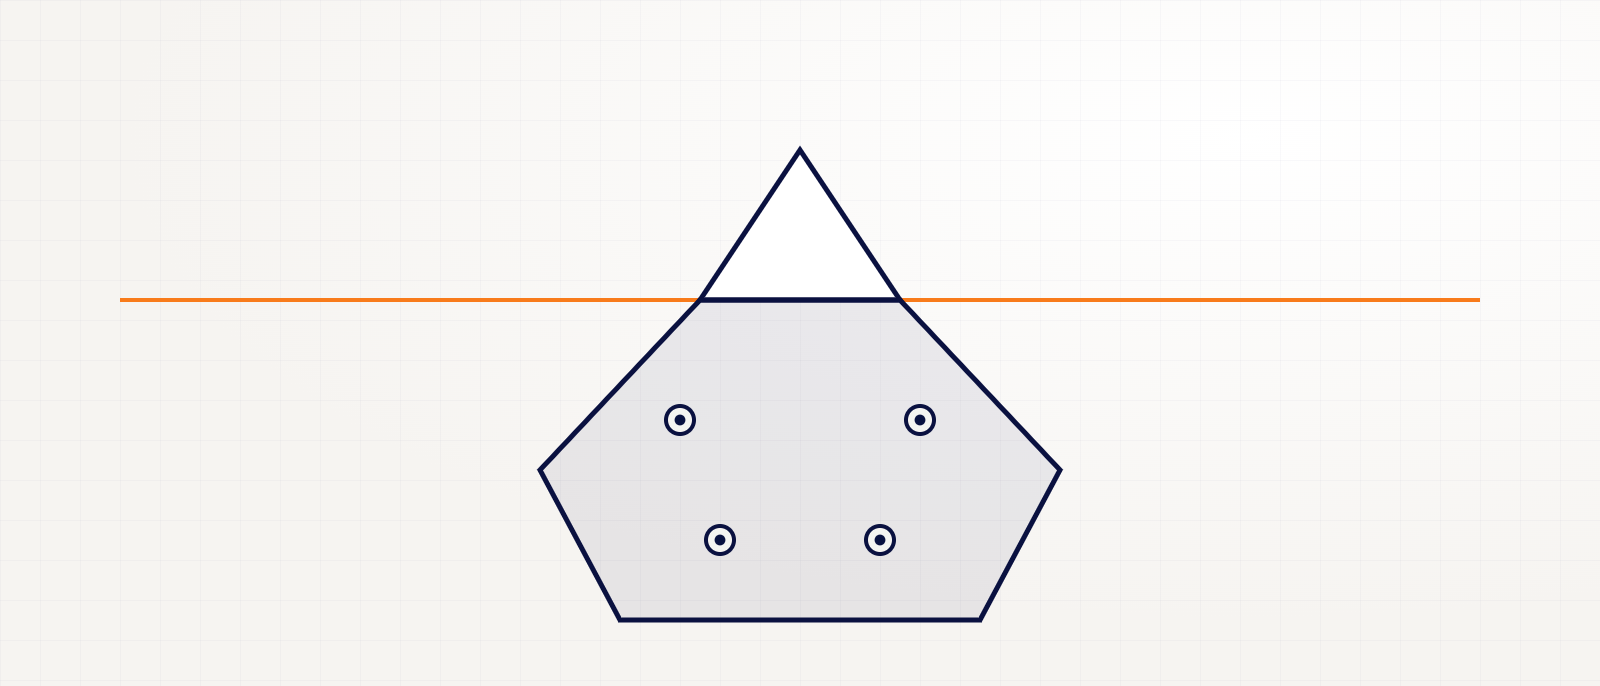
Phần người ta thấy, và phần người ta định giá
Lợi nhuận trên báo cáo
Một con số duy nhất ở dòng cuối của báo cáo kết quả kinh doanh.
MẶT NƯỚC · PHẦN CHÌM BÊN DƯỚI
Đến từ đâu?
Hoạt động cốt lõi hay khoản bất thường?
Năm sau thì sao?
Nhiều khách hàng, hợp đồng dài hạn, mua lặp lại?
Có thành tiền không?
Dòng tiền kinh doanh có đi sát lợi nhuận qua nhiều kỳ?
Dựa vào ai?
Một khách hàng, một nhà cung cấp hay một cá nhân?
Cùng một con số, hai doanh nghiệp khác nhau
Hình dung hai doanh nghiệp cùng báo lãi 10 tỷ đồng. Doanh nghiệp A có 9 tỷ từ các hợp đồng dịch vụ gia hạn hằng năm. Doanh nghiệp B có 4 tỷ từ hoạt động chính, 6 tỷ còn lại từ thanh lý một tài sản. Trên báo cáo, hai con số bằng nhau. Với ngân hàng xét hạn mức, đối tác xét hợp tác dài hạn hay nhà đầu tư xét định giá, đó là hai doanh nghiệp rất khác: họ nhìn vào phần lợi nhuận có thể kỳ vọng ở năm sau.
Mười tỷ đồng, hai mức giá trị
Doanh nghiệp A
Doanh nghiệp B
Từ lợi nhuận báo cáo đến lợi nhuận bình thường hóa
Khi đánh giá chất lượng lợi nhuận, người ta điều chỉnh con số trên báo cáo để tìm ra phần phản ánh đúng năng lực kinh doanh thường xuyên. Bốn nhóm điều chỉnh hay gặp nhất:
- Khoản một lần: thu nhập từ thanh lý tài sản, hoàn nhập dự phòng, bồi thường, hỗ trợ không thường xuyên.
- Chi phí chưa phản ánh đủ: người điều hành nhận lương thấp hơn mức thị trường, tài sản của chủ sở hữu được dùng mà chưa tính chi phí.
- Thời điểm ghi nhận: doanh thu ghi nhận sớm hoặc chi phí dồn sang kỳ sau làm lợi nhuận một năm tăng lên.
- Giao dịch với bên liên quan: giá mua bán giữa các công ty cùng chủ có thể khác giá với bên độc lập.
Doanh nghiệp B: từ 10 tỷ trên báo cáo đến 3,4 tỷ bình thường hóa
Lợi nhuận trên báo cáo
10,0
Loại thu nhập thanh lý tài sản
−6,0
Bổ sung chi phí thuê tài sản của chủ sở hữu
−0,4
Bổ sung lương người điều hành theo mức thị trường
−0,2
Lợi nhuận bình thường hóa
3,4
ĐƠN VỊ: TỶ ĐỒNG · SỐ LIỆU MINH HỌA
Lợi nhuận là con số. Chất lượng lợi nhuận là mức độ người khác tin vào con số ấy.
EXPERTIS Insights
Một thước đo điều hành, không chỉ của thương vụ
Chất lượng lợi nhuận thường được nhắc đến khi doanh nghiệp chuẩn bị gọi vốn hay chuyển nhượng. Nhưng giá trị lớn nhất của nó nằm ở việc điều hành hằng năm. Giám đốc biết rõ phần lợi nhuận nào là cốt lõi sẽ phân bổ ngân sách chính xác hơn, lập kế hoạch dòng tiền sát hơn và làm việc với ngân hàng tự tin hơn.
Và khi đến lúc bước vào giai đoạn chuyển đổi giá trị, doanh nghiệp đã theo dõi chất lượng lợi nhuận nhiều năm không phải chuẩn bị gấp. Số liệu của họ đã kể sẵn câu chuyện mà người mua muốn nghe.
Điều này có nghĩa gì với người điều hành
- Trong lợi nhuận năm vừa qua, bao nhiêu phần đến từ hoạt động cốt lõi, bao nhiêu phần chỉ xảy ra một lần?
- Dòng tiền từ hoạt động kinh doanh có đi sát lợi nhuận qua ba năm gần nhất không?
- Nhóm năm khách hàng lớn nhất chiếm bao nhiêu phần doanh thu?
Ba chỉ số này đặt cạnh nhau qua vài năm cho thấy doanh nghiệp đang mạnh lên thật hay chỉ lớn lên về số. Việc theo dõi chúng không cần một hệ thống phức tạp, chỉ cần số liệu kế toán được ghi nhận nhất quán và một cách đọc đúng.
Đọc tiếp