Với nhiều nhà đầu tư, ngày nhận Giấy chứng nhận đăng ký đầu tư được xem là đích đến. Trên thực tế đó là vạch xuất phát. Mười hai tháng tiếp theo quyết định công ty con tại Việt Nam vận hành trơn tru hay phải liên tục xử lý những việc phát sinh.
Những ý chính
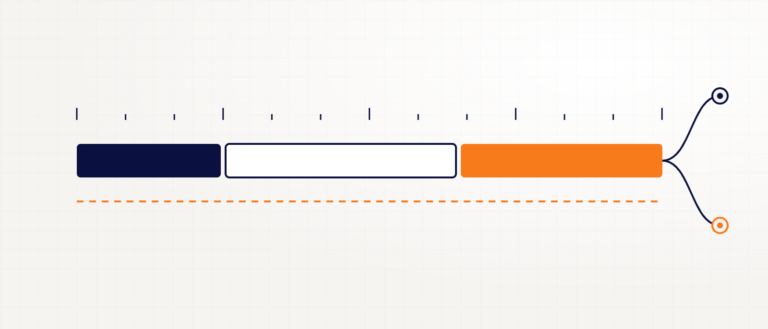
- Năm đầu tiên của một doanh nghiệp có vốn đầu tư nước ngoài gồm ba chặng: cấp phép, đưa công ty vào vận hành, và kỳ báo cáo đầu tiên.
- Phần lớn công việc của năm đầu nằm sau ngày cấp phép: góp vốn đúng đường, quyết định cơ cấu vốn góp và vốn vay, thiết lập kế toán đáp ứng cả Việt Nam lẫn công ty mẹ.
- Nhà đầu tư thuận lợi nhất khi có một lịch nghĩa vụ cho cả năm ngay từ ngày nhận giấy phép, và một đầu mối hiểu công ty từ hồ sơ đầu tiên đến kỳ báo cáo đầu tiên.
Ba chặng của năm đầu tiên
Giấy phép phản ánh một kế hoạch. Vận hành biến kế hoạch ấy thành một công ty có tài khoản, hóa đơn, nhân viên và sổ sách. Kỳ báo cáo đầu tiên là lúc tất cả được ghi nhận lại thành hồ sơ: kê khai thuế, báo cáo tình hình thực hiện dự án đầu tư, báo cáo tài chính năm và báo cáo cho công ty mẹ.
Giấy phép là vạch xuất phát
MỘT ĐẦU MỐI XUYÊN SUỐT
Cấp phép
Lựa chọn hình thức đầu tư, ngành nghề, cấu trúc vốn; hồ sơ đăng ký đầu tư và đăng ký doanh nghiệp phản ánh đúng kế hoạch kinh doanh.
Đưa vào vận hành
Mở tài khoản vốn đầu tư, góp vốn theo tiến độ, đăng ký thuế và hóa đơn, tuyển dụng, giấy phép lao động, hệ thống kế toán.
Kỳ báo cáo đầu tiên
Kê khai định kỳ, báo cáo tình hình thực hiện dự án đầu tư, báo cáo tài chính năm, báo cáo theo yêu cầu của công ty mẹ.
Những điểm thường chưa được hình dung trước
Vốn phải đi đúng đường
Vốn góp của nhà đầu tư nước ngoài được chuyển qua tài khoản vốn đầu tư trực tiếp, theo tiến độ đã đăng ký. Cách chuyển vốn ở năm đầu ảnh hưởng trực tiếp tới việc chuyển lợi nhuận và hoàn vốn về sau, nên đáng được làm cẩn thận ngay từ khoản đầu tiên.
Khoản vay từ công ty mẹ là một thủ tục riêng
Nhiều công ty con được tài trợ bằng khoản vay từ công ty mẹ. Khoản vay nước ngoài có quy định riêng về tài khoản, mục đích sử dụng, và trong một số trường hợp phải đăng ký với Ngân hàng Nhà nước. Cơ cấu giữa vốn góp và vốn vay nên được quyết định trước khi khoản tiền đầu tiên được chuyển.
Báo cáo không chỉ có thuế
Ngoài tờ khai thuế, doanh nghiệp có vốn đầu tư nước ngoài còn có các báo cáo định kỳ về tình hình thực hiện dự án đầu tư, lao động và thống kê, mỗi loại có kỳ hạn và nơi nhận khác nhau.
Hai ngôn ngữ của cùng một bộ số liệu
Công ty con lập sổ sách theo chế độ kế toán Việt Nam, đồng thời báo cáo cho công ty mẹ theo mẫu và kỳ hạn của tập đoàn. Đây là nơi tiêu chuẩn quốc tế và am hiểu địa phương phải gặp nhau trong cùng một hệ thống. Thiết lập hệ thống tài khoản đáp ứng cả hai ngay từ đầu tiết kiệm rất nhiều công chuyển đổi mỗi tháng, và giúp hai bộ báo cáo luôn kể cùng một câu chuyện.
Tiêu chuẩn quốc tế, am hiểu địa phương, trong cùng một hệ thống
Giao dịch tại Việt Nam
Hợp đồng, hóa đơn, thanh toán, tiền lương.
Một sổ kế toán
Hệ thống tài khoản thiết kế cho cả hai yêu cầu.
Báo cáo theo chế độ kế toán và thuế Việt Nam
Báo cáo theo mẫu và kỳ hạn của tập đoàn
Vì sao sự liên tục quan trọng
Ba chặng của năm đầu thường do ba nhóm khác nhau thực hiện: một bên lo giấy phép, một bên lo kế toán, công ty tự lo nhân sự. Thông tin dễ rơi ở các điểm chuyển giao. Tiến độ góp vốn ghi trong giấy phép có thể không đến được người theo dõi kế toán; cam kết trong hồ sơ đầu tư có thể không được phản ánh vào báo cáo định kỳ.
Nhà đầu tư, nhất là người điều hành từ xa, thường đánh giá cao việc có một đầu mối hiểu công ty từ ngày lập hồ sơ và tiếp tục có mặt trong vận hành hằng ngày. Đó là ý nghĩa thực tế của sự đồng hành: người đã thiết lập công ty cùng nhà đầu tư cũng là người ở lại khi công ty bắt đầu vận hành.
Giấy phép phản ánh một kế hoạch. Năm đầu tiên biến kế hoạch ấy thành một công ty.
EXPERTIS Insights
Điều này có nghĩa gì với nhà đầu tư
- Doanh nghiệp đã có lịch nghĩa vụ cho cả năm đầu chưa: hạn góp vốn, các kỳ kê khai, các báo cáo định kỳ?
- Cơ cấu giữa vốn góp và vốn vay từ công ty mẹ đã được quyết định trước khi chuyển tiền chưa?
- Hệ thống kế toán có phục vụ được cả báo cáo cho Việt Nam lẫn báo cáo cho công ty mẹ từ cùng một nguồn không?
Đọc tiếp