Nhiều giám đốc nhận một tập báo cáo dày mỗi tháng và chỉ đọc một dòng: lãi hay lỗ. Phần còn lại không được dùng, vì nó không trả lời câu hỏi người điều hành đang có trong đầu.
Những ý chính
- Báo cáo tài chính được lập cho người bên ngoài và theo mẫu chung. Báo cáo quản trị được lập cho người điều hành và theo câu hỏi của chính doanh nghiệp.
- Một bộ báo cáo quản trị dùng được bắt đầu từ câu hỏi, không bắt đầu từ mẫu biểu, và thường chỉ cần năm trang.
- Giá trị của báo cáo nằm ở hai điều: đến đủ sớm để còn hành động, và khớp với sổ kế toán để không ai phải hỏi con số nào đúng.
Báo cáo là câu trả lời, không phải tài liệu
Báo cáo tài chính trả lời câu hỏi của cơ quan quản lý, ngân hàng và cổ đông: tình hình tài chính đã qua ra sao. Báo cáo quản trị trả lời một câu hỏi khác: bây giờ cần quyết định gì. Hai loại báo cáo dùng chung một nguồn số liệu kế toán; khác nhau ở cách cắt lát và người đọc.
Đây là một biểu hiện cụ thể của làm chủ thông tin. Thông tin chỉ thực sự được làm chủ khi nó đến đúng người, đúng lúc, trong hình thức người ấy dùng được để quyết định. Một con số chính xác nhưng đến muộn một tháng chỉ còn giá trị lưu trữ.
Thiết kế ngược: từ câu hỏi đến con số
Câu hỏi điều hành
Năm câu giám đốc vẫn hỏi mỗi tháng.
Chỉ tiêu
Mỗi câu hỏi được trả lời bằng một hai chỉ tiêu, có người đứng tên.
Sổ kế toán đã khóa
Nguồn số liệu duy nhất, khớp với báo cáo thuế.
Quyết định
Hai ba việc cần làm, gửi trước ngày 10.
↺ MỖI QUYẾT ĐỊNH SINH RA CÂU HỎI CHO KỲ SAU
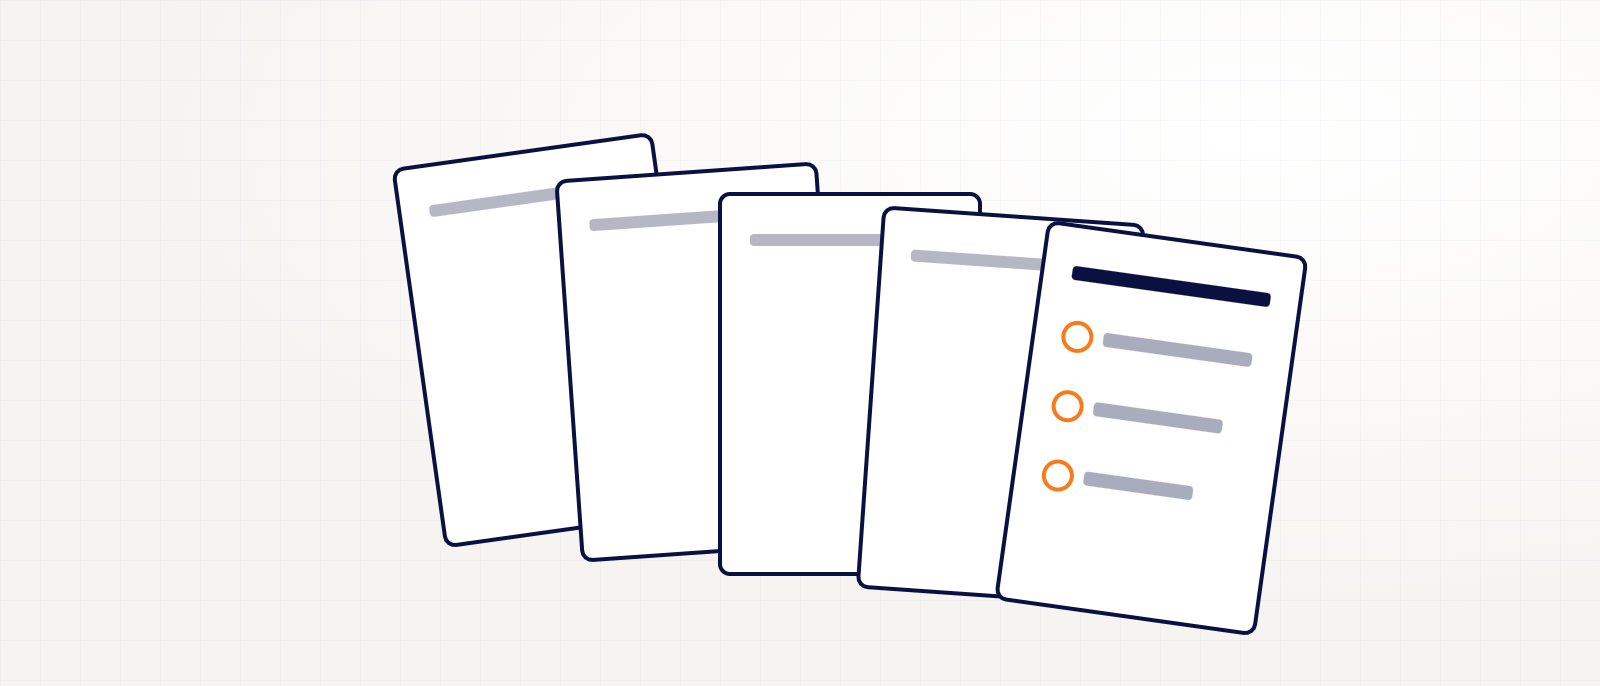
Năm trang đủ cho một cuộc họp điều hành
Doanh nghiệp mỗi nơi một khác, nhưng phần lớn cuộc họp điều hành xoay quanh năm nhóm câu hỏi. Năm trang dưới đây là điểm khởi đầu, đủ gọn để đọc trong mười lăm phút.
Giải phẫu một bộ báo cáo quản trị
Kết quả theo mảng
Doanh thu và lãi gộp từng sản phẩm, kênh, chi nhánh.
Dòng tiền
Thực tế và dự báo 8 đến 12 tuần tới.
Công nợ
Phải thu, phải trả theo tuổi nợ và người phụ trách.
Chi phí so với kế hoạch
Những khoản vượt ngân sách và lý do.
Việc cần quyết định
Hai đến ba vấn đề rút ra từ bốn trang trước.
Vì sao báo cáo quản trị hay bị bỏ dở
Hầu hết bộ báo cáo quản trị không dừng lại vì thiếu số liệu. Chúng dừng lại vì một trong bốn lý do: đến quá muộn để còn hành động; không khớp với sổ kế toán nên người đọc mất niềm tin vào cả hai; có quá nhiều chỉ tiêu ngang hàng nhau làm chìm vài chỉ tiêu quan trọng; hoặc con số không gắn với người chịu trách nhiệm nên không ai hành động.
Con số chính xác nhưng đến muộn một tháng chỉ còn giá trị lưu trữ.
EXPERTIS Insights
Điều này có nghĩa gì với người điều hành
Cách bắt đầu nhanh nhất là đi từ câu hỏi, không đi từ mẫu biểu:
- Năm câu tôi vẫn hỏi kế toán mỗi tháng là gì?
- Câu nào hiện chưa có câu trả lời bằng số liệu?
- Báo cáo tháng trước đến tay tôi vào ngày nào, và con số trong đó có khớp với sổ kế toán không?
Bộ báo cáo đầu tiên chính là câu trả lời cho năm câu ấy, lập từ số liệu đã khóa sổ, gửi trước ngày 10 hằng tháng. Khi báo cáo đã chạy đều vài kỳ, doanh nghiệp mới thêm chỉ tiêu, thêm mảng phân tích. Bộ báo cáo lớn dần theo câu hỏi của người điều hành, nên trang nào cũng có người đọc.
Đọc tiếp