Mọi doanh nghiệp đều tuân thủ. Không phải doanh nghiệp nào cũng quản trị. Khoảng cách giữa hai điều ấy không nằm ở số hồ sơ đã nộp, mà ở câu hỏi người điều hành đặt ra trước khi bắt tay vào làm.
Những ý chính
- Tuân thủ trả lời câu hỏi “phải làm gì”. Quản trị trả lời câu hỏi khó hơn: trong hoàn cảnh của chính doanh nghiệp này, điều gì thực sự cần làm, vì sao, và làm thế nào cho phù hợp.
- Hai việc chạy song song, không xếp trên dưới. Tuân thủ dựa trên quản trị thì bền qua từng kỳ; tuân thủ chỉ để đối phó thì phải dựng lại mỗi khi quy định, quy mô hay con người thay đổi.
- “Đúng” trong Hiểu đúng – Làm đúng không phải là đúng một cách tách rời, mà là phù hợp nhất với doanh nghiệp trong những ràng buộc thật của nó.
Cùng một việc, hai cách nghĩ
Lấy một việc rất quen: ký hợp đồng lao động với nhân viên mới. Câu hỏi của tuân thủ là dùng mẫu nào, cần những nội dung bắt buộc gì, đóng bảo hiểm trên mức nào. Câu hỏi ấy có đáp án sẵn trong quy định, và trả lời đúng là điều kiện cần.
Câu hỏi của quản trị đi theo hướng khác. Hợp đồng này đang định hình mối quan hệ giữa doanh nghiệp với người lao động ra sao: doanh nghiệp trả tiền cho điều gì, giữ người bằng cơ chế nào, và khi công ty lớn gấp ba thì cấu trúc ấy có còn dùng được không. Không văn bản nào trả lời thay câu hỏi này. Nhưng chính nó biến một tờ hợp đồng thành một công cụ điều hành.
Tờ khai thuế cũng vậy. Nộp đúng hạn là tuân thủ. Còn quản trị hỏi: con số trên tờ khai có phải cũng là con số giám đốc dùng để ra quyết định không, hay doanh nghiệp đang giữ hai bộ số cho hai mục đích.
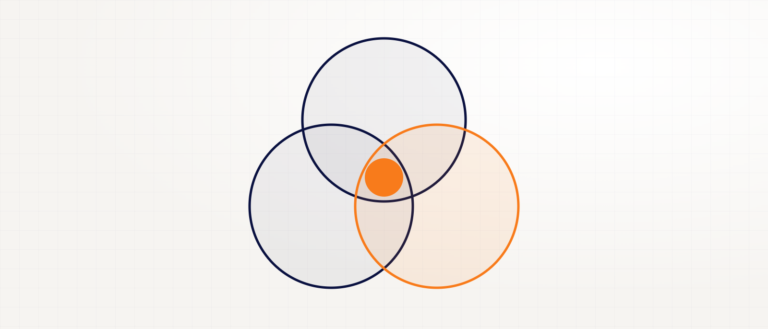
Một quyết định, hai trục câu hỏi
Phải làm gì?
Căn cứ là quy định áp dụng chung. Kết quả là nghĩa vụ được hoàn thành đúng, đủ, đúng hạn.
Điều gì thực sự cần làm?
Vì sao phải làm? Làm thế nào cho phù hợp với mục tiêu, quy mô và giai đoạn của doanh nghiệp? Kết quả là một cách làm dùng lại được qua nhiều kỳ.
Hiểu đúng – Làm đúng
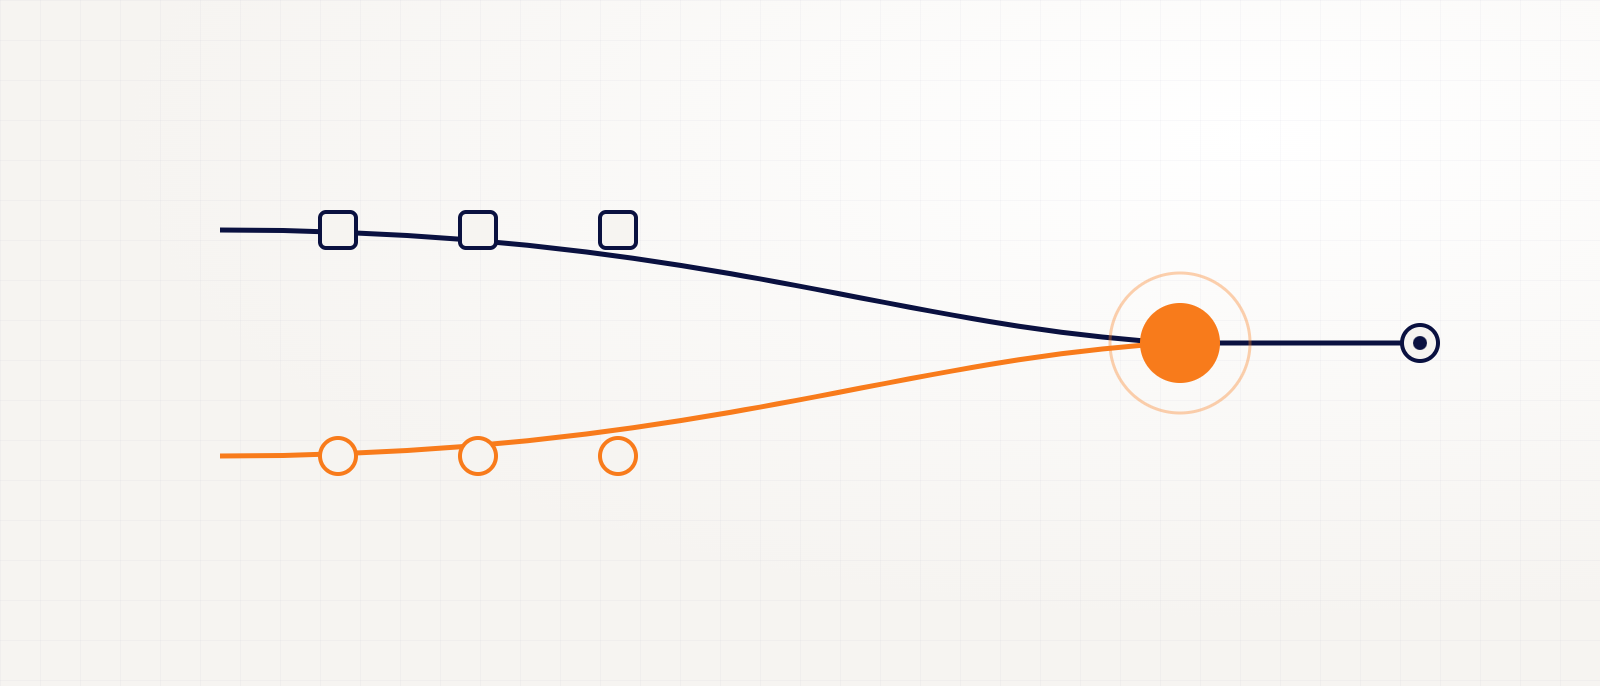
Hiểu đúng điều gì thực sự cần làm trước, rồi mới thiết kế cách làm. Khi hai trục gặp nhau, mỗi việc tuân thủ đồng thời trở thành dữ liệu và công cụ quản trị.
Vì sao tuân thủ đơn thuần không đi xa được
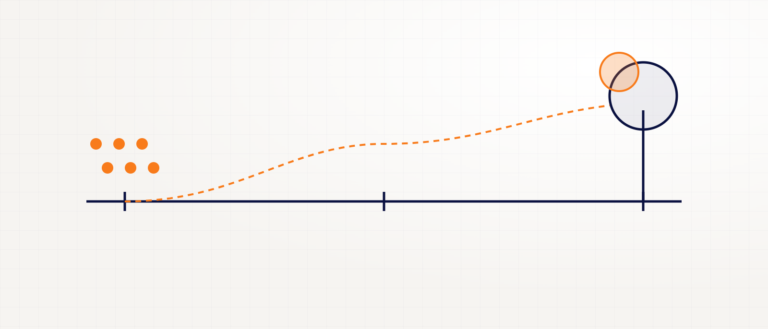
Tuân thủ theo kiểu đối phó vẫn hoàn thành nghĩa vụ. Vấn đề là nó không để lại gì cho kỳ sau. Mỗi kỳ báo cáo là một lần gom số liệu từ đầu. Mỗi lần quy định thay đổi là một lần sửa lại cách làm. Mỗi lần một người nghỉ việc, cách làm ra đi cùng họ.
Khi tuân thủ được đặt trên một cách quản trị rõ ràng, công sức của kỳ trước trở thành nền của kỳ sau. Dữ liệu đã được ghi nhận nhất quán, quy trình đã có người chịu trách nhiệm, thay đổi chỉ cần điều chỉnh ở vài điểm. Công sức mỗi kỳ giảm dần, trong khi chất lượng tăng lên. Đây là lý do doanh nghiệp quản trị tốt thường đi nhanh hơn chứ không chậm hơn: họ không phải quay lại.
Tuân thủ đối phó lặp lại chi phí. Tuân thủ có quản trị tích lũy năng lực.
Kỳ 1
Thời gian, theo từng kỳ báo cáo
Kỳ 8
Một việc có thể đúng quy định mà vẫn chưa đúng với doanh nghiệp.
Triết lý EXPERTIS
“Đúng” nghĩa là phù hợp trong những ràng buộc thật
Chữ “đúng” trong Hiểu đúng – Làm đúng dễ bị hiểu thành đúng theo sách. Thực tế không có một cách làm đúng cho mọi trường hợp. Một hệ thống kiểm soát chuẩn mực cho tập đoàn nghìn người có thể làm một công ty ba mươi người chậm lại đến mức mất khách. Một cơ cấu lương phức tạp có thể đúng về kỹ thuật nhưng không ai trong công ty hiểu để vận hành.
Vì vậy “đúng” ở đây có nghĩa là phù hợp nhất về tổng thể, khi tính đến những ràng buộc thật của doanh nghiệp: quy mô, nguồn lực, giai đoạn phát triển, mục tiêu của chủ sở hữu và cả thói quen của đội ngũ. Điều phù hợp chỉ xuất hiện khi vấn đề được nhìn đủ sâu trong chính bối cảnh của nó.
Hiểu đúng bắt đầu từ việc gọi đúng tên vấn đề
Socrates cho rằng khởi đầu của sự thông thái là định nghĩa các khái niệm. Trong quản trị, nguyên lý này rất thực tế, vì cách gọi tên vấn đề quyết định luôn phạm vi của lời giải. Gọi sai tên, doanh nghiệp có thể giải rất giỏi một bài toán không phải của mình.
Từ dấu hiệu đến vấn đề thật
Thuế bị loại nhiều chi phí
Hợp đồng và luồng chứng từ chưa được thiết kế cùng nhau
Chuẩn hóa mẫu hợp đồng và quy trình thanh toán, không phải giải trình từng khoản
Phòng kế toán luôn thiếu người
Ba tầng việc khác nhau đang dồn cho cùng một nhóm người
Phân lại tầng việc trước khi tuyển thêm
Lợi nhuận tháng lên xuống thất thường
Doanh thu và chi phí được ghi nhận lệch kỳ
Thống nhất nguyên tắc ghi nhận, rồi mới đọc lại xu hướng
Mỗi định nghĩa là một khung nhìn. Khi doanh nghiệp định nghĩa lại “hiệu quả”, “chi phí đầu tư” hay “lợi nhuận bền vững” cho chính mình, cách phân bổ nguồn lực cũng thay đổi theo. Đó là lý do mọi công việc của EXPERTIS bắt đầu bằng bước thấu hiểu, trước khi có bất kỳ đề xuất nào.
Ba đặc tính của một hệ thống được quản trị
Khi tuân thủ và quản trị đã chạy chung một đường, hệ thống của doanh nghiệp có ba đặc tính nhận ra được từ bên ngoài.
Nền tảng vững chắc · Làm chủ thông tin · Quản trị thích ứng
Nền tảng vững chắc
Cấu trúc được thiết lập phù hợp, để doanh nghiệp phát triển tiếp trên những gì đã có thay vì dựng lại khi sang giai đoạn mới.
Câu hỏi kiểm định: Lần mở rộng gần nhất, doanh nghiệp phải làm lại những gì?
Làm chủ thông tin
Thông tin phản ánh được thực trạng, đủ tin cậy để kiểm soát hoạt động và làm cơ sở cho quyết định.
Câu hỏi kiểm định: Con số giám đốc dùng và con số nộp cơ quan quản lý có phải là một?
Quản trị thích ứng
Cách quản trị điều chỉnh được theo thực tiễn của từng giai đoạn mà vẫn giữ tính liên tục của hệ thống.
Câu hỏi kiểm định: Khi quy định thay đổi, doanh nghiệp sửa vài điểm hay sửa cả cách vận hành?
Điều này có nghĩa gì với người điều hành
Không cần một cuộc rà soát lớn để biết tuân thủ và quản trị đang chạy chung hay chạy riêng. Ba câu hỏi sau thường là đủ:
- Số liệu doanh nghiệp nộp cho cơ quan quản lý có phải cũng là số liệu mình dùng để ra quyết định không?
- Khi quy định thay đổi, doanh nghiệp chỉ cần điều chỉnh vài điểm, hay phải làm lại cả cách vận hành?
- Trong những việc đang làm hằng tháng, việc nào được làm vì doanh nghiệp cần, việc nào chỉ vì xưa nay vẫn làm?
Nếu câu trả lời còn chưa rõ, đó chưa hẳn là dấu hiệu doanh nghiệp làm sai. Thường đó là dấu hiệu tuân thủ và quản trị đang đi trên hai đường riêng. Nối hai đường ấy lại không làm doanh nghiệp chậm đi. Nó giúp mỗi việc chỉ phải làm một lần, và mỗi bước tăng trưởng đều có một hệ thống đỡ phía sau.
Đọc tiếp