Ngày 26/8/2026, Chính phủ ban hành Nghị định 339/2026/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực xây dựng, quản lý công trình hạ tầng kỹ thuật, quản lý, phát triển nhà, kinh doanh bất động sản. Theo đó, hành vi nhận tiền thanh toán bất động sản của khách không thông qua tài khoản ngân hàng có thể bị phạt từ 240 đến 300 triệu đồng.
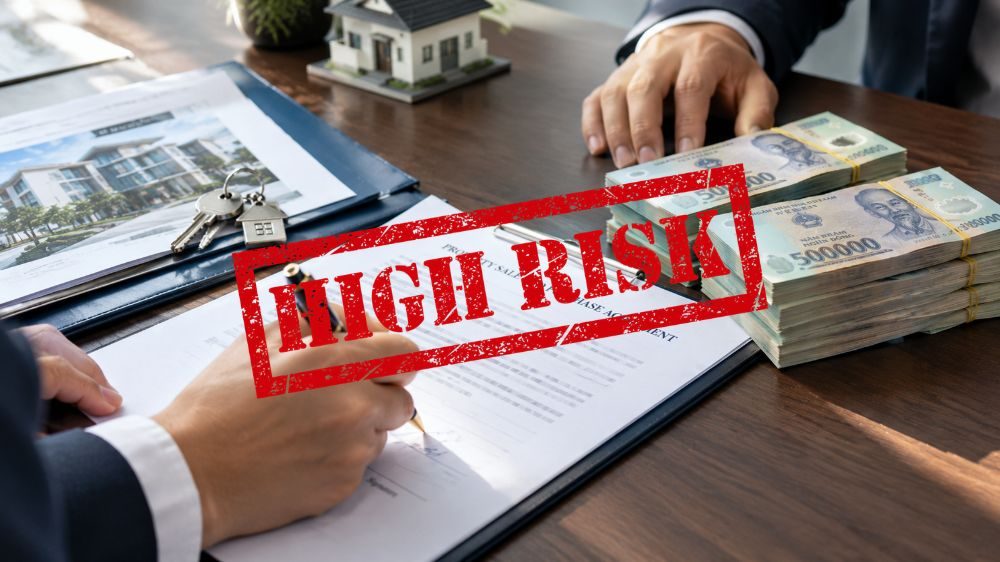
Quy định về thanh toán trong kinh doanh bất động sản
Theo Khoản 2 Điều 48 Luật Kinh doanh bất động sản 2023, hiệu lực từ 1/8/2024:
Điều 48. Thanh toán trong kinh doanh bất động sản
…
2. Chủ đầu tư dự án, doanh nghiệp kinh doanh bất động sản, doanh nghiệp kinh doanh dịch vụ bất động sản nhận tiền thanh toán theo hợp đồng kinh doanh bất động sản, hợp đồng kinh doanh dịch vụ bất động sản từ khách hàng thông qua tài khoản mở tại tổ chức tín dụng trong nước hoặc chi nhánh ngân hàng nước ngoài đang hoạt động hợp pháp tại Việt Nam.
Chế tài xử phạt hành vi thanh toán bất động sản không qua ngân hàng
Nghị định 339/2026/NĐ-CP ban hành và có hiệu lực ngày 26/8/2026, thay thế Nghị định 16/2022 cũ. Theo Điều 66 Nghị định:
Điều 66. Vi phạm quy định chung về kinh doanh bất động sản
…
3. Phạt tiền từ 240.000.000 đồng đến 300.000.000 đồng đối với chủ đầu tư dự án, doanh nghiệp kinh doanh bất động sản, doanh nghiệp kinh doanh dịch vụ bất động sản có hành vi nhận tiền thanh toán […] từ khách hàng không thông qua tài khoản mở tại tổ chức tín dụng trong nước hoặc chi nhánh ngân hàng nước ngoài đang hoạt động hợp pháp tại Việt Nam.
…
7. Biện pháp khắc phục hậu quả:
a) Buộc nhận tiền thanh toán theo hợp đồng kinh doanh bất động sản, hợp đồng kinh doanh dịch vụ bất động sản từ khách hàng thông qua tài khoản mở tại tổ chức tín dụng trong nước hoặc chi nhánh ngân hàng nước ngoài đang hoạt động hợp pháp tại Việt Nam đối với hành vi quy định tại khoản 3 Điều này trong trường hợp đang thực hiện hợp đồng;
Rủi ro mất tiền phía người mua
Chế tài xử phạt tại khoản 3 Điều 66 chỉ áp dụng với bên người bán. Dù vậy, khi tiền không đi qua ngân hàng, người mua lại là bên dễ mất tiền nhất.
🔸 Khó chứng minh giao dịch. Phiếu thu viết tay hay biên nhận đóng dấu nội bộ có giá trị pháp lý thấp hơn nhiều so với sao kê ngân hàng. Khi dự án chậm tiến độ, phát sinh tranh chấp hoặc chủ đầu tư mất khả năng thanh toán, người mua có thể mất nhiều thời gian chỉ để chứng minh khoản tiền đã trả.
🔸 Nguy cơ chiếm đoạn tài sản. Khi nộp tiền mặt cho nhân viên kinh doanh hoặc chuyển vào tài khoản cá nhân, có nguy cơ bị nhân viên lập phiếu thu khống nhằm chiếm đoạt khoản tiền. Về sau phát hiện khoản tiền không được doanh nghiệp ghi nhận thì đã quá muộn. Lúc đó tranh chấp kéo dài giữa ba bên: người mua, người nhận tiền và doanh nghiệp.
🔸 Thỏa thuận “hai giá”. Một số bên bán hoặc môi giới gợi ý ghi giá thấp trong hợp đồng, phần chênh lệch trả tiền mặt bên ngoài để giảm thuế, phí. Đây là hành vi trốn thuế, trái với nghĩa vụ ghi đúng giá giao dịch thực tế trong hợp đồng của bên kinh doanh bất động sản (Điều 47 Luật Kinh doanh bất động sản 2023). Nếu giao dịch đổ vỡ, phần tiền trả ngoài hợp đồng không có chứng cứ để đòi lại.
🔸 Doanh nghiệp mua bất động sản mất quyền khấu trừ thuế GTGT. Hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên (đã gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế GTGT đầu vào (điểm b khoản 2 Điều 14 Luật Thuế GTGT 2024; Điều 26 Nghị định 181/2025/NĐ-CP). Doanh nghiệp trả tiền mặt khi mua văn phòng, nhà xưởng sẽ không được khấu trừ phần thuế GTGT ghi trên hóa đơn.
Khuyến nghị hành động
Về phía doanh nghiệp kinh doanh bất động sản (người bán)
- Rà soát các khoản thu, đối chiếu từng đợt thanh toán của từng hợp đồng với sao kê ngân hàng.
- Cập nhật hợp đồng: ghi rõ tên tài khoản, số tài khoản, ngân hàng đứng tên doanh nghiệp; nêu rõ doanh nghiệp không nhận tiền mặt, chỉ chấp nhận thanh toán qua ngân hàng trong điều khoản hợp đồng.
- Ban hành quy định nội bộ. Hướng dẫn nhân viên kinh doanh, đại lý và sàn phân phối không cầm tiền mặt của khách, không nhận vào tài khoản cá nhân, hướng dẫn khách ghi số hợp đồng trong nội dung chuyển khoản.
- Đối chiếu hằng tháng. So sánh giữa công nợ khách hàng và sao kê ngân hàng để phát hiện sớm khoản thu bất thường.
Nếu quy trình thu tiền vẫn phụ thuộc thói quen của từng bộ phận, đây là lúc nên xây dựng quy trình kiểm soát nội bộ tài chính bài bản hơn.
Về phía khách hàng (người mua)
- Chỉ chuyển khoản vào tài khoản đứng tên chủ đầu tư hoặc doanh nghiệp ghi trong hợp đồng, đối chiếu số tài khoản với hợp đồng trước mỗi lần chuyển.
- Ghi rõ họ tên người mua, mã căn hoặc số lô và số hợp đồng trong nội dung chuyển khoản.
- Tuyệt đối không trả tiền mặt, không chuyển vào tài khoản cá nhân của nhân viên hay môi giới, không đồng ý trả bất kỳ khoản nào ngoài hợp đồng.
- Lưu sao kê, ủy nhiệm chi cùng hợp đồng và hóa đơn của từng đợt thanh toán cho đến khi nhận bàn giao và hoàn tất thủ tục cấp giấy chứng nhận.
Câu hỏi thường gặp
Khoản thu tiền mặt trước ngày 26/8/2026 có bị phạt theo Nghị định 339 không?
Với hành vi đã xảy ra và kết thúc trước 26/8/2026, cơ quan có thẩm quyền áp dụng văn bản có hiệu lực tại thời điểm vi phạm (khoản 1 Điều 89 Nghị định 339/2026/NĐ-CP). Các đợt thanh toán phát sinh từ 26/8/2026 về sau, kể cả của hợp đồng ký trước đó, phải tuân thủ theo quy định mới.
Phí môi giới bất động sản có phải thanh toán qua ngân hàng không?
✅ Có, nếu bên nhận là doanh nghiệp. Môi giới là một loại dịch vụ bất động sản, nên doanh nghiệp môi giới hoặc sàn giao dịch thu phí dịch vụ bằng tiền mặt thuộc phạm vi xử phạt của khoản 3 Điều 66 Nghị định 339/2026/NĐ-CP.