Vé đã đặt, hộ chiếu còn hạn, nhưng nhiều người ngỡ ngàng khi biết tin mình bị cấm xuất cảnh khi đang làm thủ tục tại cửa khẩu vì một khoản nợ thuế chưa được xử lý. Việc chủ động kiểm tra định kỳ và thực hiện nghĩa vụ thuế đúng hạn chính là để đảm bảo kế hoạch công tác, du lịch và học tập ở nước ngoài không bị hủy vào phút chót của chính người nộp thuế.

Tra cứu qua ứng dụng VNeID
Ứng dụng VNeID hiện đã tích hợp tiện ích tra cứu thông tin xuất nhập cảnh, giúp việc tra cứu dễ dàng hơn, thực hiện bất cứ lúc nào, ở bất kỳ đâu. Quy trình gồm:
- Đăng nhập ứng dụng VNeID. Sử dụng tài khoản định danh điện tử VNeID mức 02.
- Chọn mục "Dịch vụ khác" ➜ “Thủ tục hành chính”
- Chọn mục "Tra cứu xuất nhập cảnh"
- Nhập thông tin tra cứu. ➜ "Tra cứu"
Hệ thống trả về kết quả: Lịch sử xuất, nhập cảnh và trạng thái các hồ sơ liên quan.
Tra cứu qua ứng dụng eTax Mobile
Ứng dụng eTax Mobile là kênh thông tin trực diện nhất để mỗi cá nhân tự kiểm tra. Thông báo tạm hoãn xuất cảnh sẽ được cơ quan thuế gửi trực tiếp đến tài khoản thuế điện tử của người nộp thuế (NNT) thông qua ứng dụng. Quy trình tra cứu chỉ gồm hai bước:
- Đăng nhập ứng dụng eTax Mobile. Sử dụng tài khoản thuế điện tử hoặc tài khoản định danh điện tử VNeID mức 02.
- Chọn mục "Tra cứu thông báo" ➜ "Thông báo hành chính của CQT" và "Thông báo khác"
Nếu bị áp dụng tạm hoãn, ứng dụng sẽ hiển thị thông báo tạm hoãn xuất cảnh do nợ thuế.
💡 Kết hợp kiểm tra mục “Tra cứu nghĩa vụ thuế”
Kiểm tra các khoản thuế còn phải nộp và tiền chậm nộp nếu có. Việc này giúp phát hiện sớm các khoản nợ thuế chưa quá hạn hoặc nếu người nộp thuế bị mạo danh thông tin và vô tình đứng tên một doanh nghiệp khác — những rủi ro dẫn đến nợ thuế ngoài ý muốn.
Tra cứu qua Cổng thông tin điện tử - Cục Thuế
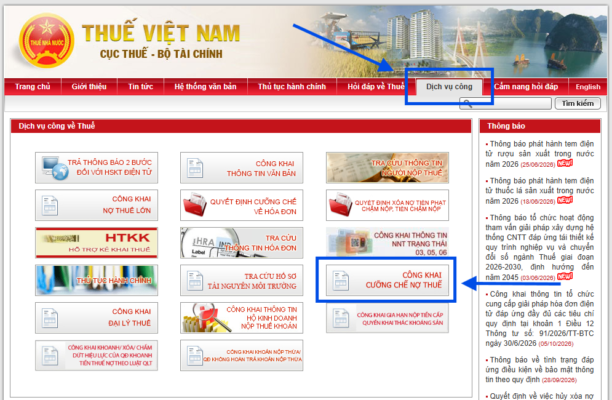
Theo Nghị định 49/2025/NĐ-CP, mọi văn bản tạm hoãn, gia hạn hay hủy bỏ tạm hoãn xuất cảnh đều được đăng tải công khai trên Cổng thông tin điện tử của Cục Thuế. NNT có thể tra cứu theo Tên cá nhân hoặc Mã số thuế:
- Truy cập website Cục Thuế.
- Chọn mục "Dịch vụ công" ➜ "Công khai cưỡng chế nợ thuế"
- Chọn mục "NNT có thông báo về xuất cảnh". Sau đó, nhập thông tin cá nhân/tổ chức cần tra cứu, mã xác nhận và bấm nút "Tìm kiếm"
⚠️ Lưu ý:
Trường hợp trước đây sử dụng Chứng minh nhân dân (CMND) và nay đã chuyển sang Căn cước công dân (CCCD), thông tin tạm hoãn xuất cảnh có thể được ban hành theo số CMND trước đây. Nên tra cứu bằng cả số CCCD và số CMND (nếu có) để bảo đảm kiểm tra đầy đủ thông tin.
Tra cứu qua Tổng cục Hải quan
Tra cứu trực tiếp trên website của Tổng cục Hải quan. Quy trình gồm 03 bước:
- Truy cập website Cục Hải quan.
- Chọn mục "Cung cấp thông tin" ➜ “Hoãn xuất cảnh; gia hạn, hủy bỏ, tạm hoãn xuất cảnh”
- Nhập thông tin tra cứu. Tại ô “Từ khóa”, nhập họ và tên, mã xác thực và bấm “Tìm kiếm”.
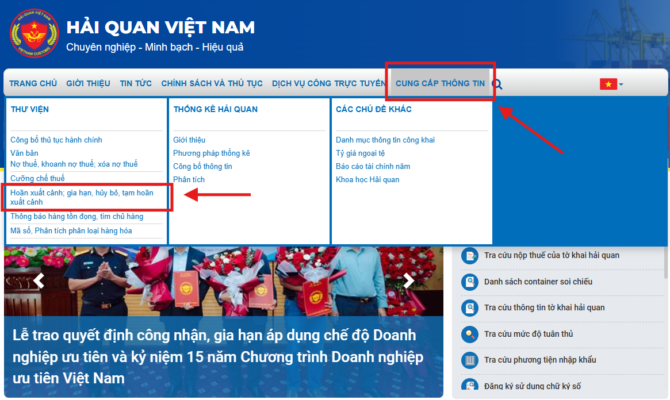
Nếu không bị hoãn xuất cảnh, hệ thống hiển thị “Không tìm thấy kết quả”. Trường hợp có thông báo, NNT bấm vào thông tin ở cột “Nội dung tóm tắt” để kiểm tra thông tin chi tiết.
⚠️ Đừng để sát ngày bay mới xử lý!
Sau khi nghĩa vụ thuế được giải quyết, hệ thống thuế điện tử cần thời gian để xử lý thông tin và ban hành thông báo hủy bỏ lệnh tạm hoãn tới cơ quan quản lý xuất nhập cảnh. Nếu phát hiện đang bị áp dụng tạm hoãn, hãy lên kế hoạch xử lý ít nhất vài ngày trước chuyến đi.
Ai thuộc diện bị tạm hoãn xuất cảnh?
Nghị định 252/2026/NĐ-CP ngày 30/06/2026 quy định rõ ngưỡng nợ và thời gian nợ làm điều kiện áp dụng biện pháp tạm hoãn, chia thành bốn nhóm đối tượng.
| Đối tượng | Ngưỡng nợ | Thời gian quá hạn |
| Cá nhân kinh doanh, chủ hộ kinh doanh | Từ 50 triệu đồng trở lên | Trên 120 ngày |
| Chủ sở hữu hưởng lợi, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã | Từ 500 triệu đồng trở lên | Trên 120 ngày |
| Người nộp thuế không hoạt động tại địa chỉ đã đăng ký | Không áp dụng ngưỡng nợ thuế | Sau 120 ngày kể từ ngày thông báo |
| Người Việt Nam định cư nước ngoài; người nước ngoài trước khi xuất cảnh | Có nợ quá hạn | Khi chưa hoàn thành nghĩa vụ thuế |
ⓘ Cập nhật mới: Đối với trường hợp người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06), sau 120 ngày kể từ ngày có thông báo của cơ quan thuế mà không thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực MST là đủ căn cứ áp dụng cưỡng chế, bất kể có nợ thuế hay không. (theo Công văn 5622/CT-NVT).
💡 Quy trình áp dụng biện pháp tạm hoãn
Lệnh tạm hoãn xuất cảnh chỉ áp dụng sau 30 ngày kể từ ngày có thông báo về việc tạm hoãn. Nếu nghĩa vụ thuế được hoàn thành trong khoản thời gian này, thông báo tạm hoãn sẽ được hủy bỏ.